Oktober 2026
Allgemeine Entwicklung
Im Oktober 2026 gab der Fondspreis nach und schloss den Monat mit einem Rückgang von 13,67 Prozent.
Kursrückgänge belasten das Portfolio
Im Oktober verzeichneten 23 unserer Portfoliounternehmen Kursverluste, während 9 Titel zulegen konnten. Die Rückgänge und Zuwächse betrafen alle vier Sektoren des Portfolios.
Die größten Verlustbeiträge kamen von den Unternehmen Plug Power, Fuelcell Energy, Ceres Power, Canadian Solar, Ballard Power, Eos Energy und Fluence.
Die größten positiven Beiträge leisteten Daqo New Energy, Dynacert, Elia System und First Solar.
Zum Monatsende lag die Aktienquote des Portfolios bei 97,0 Prozent.
Käufe und Verkäufe
Wir bauten die Positionen bei Canadian Solar, SMA Solar, SFC Energy und thyssenkrupp nucera leicht ab. Diese Erlöse investierten wir antizyklisch in den stark gefallenen Wert Eos Energy.
Unterschiedliche Marktentwicklung: Technologieaktien unter Druck
Die internationalen Aktienmärkte entwickelten sich im Oktober 2026 uneinheitlich. Während der DAX um 2,46 % und der Dow Jones um 1,70 % zulegten, verlor der Nasdaq Composite 5,30 %. Besonders Technologie- und Halbleiteraktien gerieten unter Druck. Neben Gewinnmitnahmen nach der zuvor starken Kursentwicklung dürften auch zunehmende Fragen zur kurzfristigen Rentabilität hoher KI-Investitionen eine Rolle gespielt haben. Gleichzeitig profitierten defensive Branchen und Substanzwerte von einer Umschichtung aus wachstumsorientierten Aktien.
Clean-Tech-Sektor: Zwischen kurzfristigen Markterwartungen und langfristigem Investitionsbedarf
Während die Korrektur bei Technologieaktien auch wachstumsorientierte Clean-Tech-Unternehmen unter Druck setzte, bleiben die strukturellen Wachstumstreiber der Energiewende weitgehend unverändert. Gerade der Ausbau von KI-Rechenzentren, die zunehmende Elektromobilität und die fortschreitende Elektrifizierung erhöhen den Bedarf an zusätzlicher Stromerzeugung, leistungsfähigen Netzen und Batteriespeichern. Unternehmen aus den Bereichen Smart Grids und Energieinfrastruktur profitieren dabei nicht ausschließlich vom KI-Boom, sondern auch von der notwendigen Modernisierung bestehender Stromnetze und dem Ausbau erneuerbarer Energien.
Für uns bleibt deshalb entscheidend, kurzfristige Kursschwankungen von den langfristigen wirtschaftlichen Perspektiven unserer Portfoliounternehmen zu unterscheiden.
Zum Monatsende konnten positive Unternehmensmeldungen bei Portfoliounternehmen (siehe weiter unten) kleine Impulse gegen den Abwärtstrend setzen. Wir gehen davon aus, dass diese Art von Unternehmensentwicklungen die Basis für einen Turnaround im Clean-Tech-Sektor stellen wird.
Unsere Einordnung der Ergebnisse der US-Midterm-Wahlen
1. Wahlergebnis: Die Ausgangslage hat sich grundlegend verändert
Die US-Midterms vom 3. November 2026 haben zu einem deutlichen Machtwechsel im Kongress geführt: Die Demokraten haben sowohl das Repräsentantenhaus als auch den Senat gewonnen. Damit entfällt die bisherige republikanische Mehrheit in beiden Kammern. Präsident Donald Trump bleibt allerdings bis Januar 2029 im Amt.
Besonders bemerkenswert ist der Gewinn von mindestens sieben bislang republikanisch gehaltenen Senatssitzen, darunter in Texas, Iowa, Kansas, Ohio, Maine, North Carolina und South Carolina. Im Repräsentantenhaus eroberten die Demokraten mehr als zwei Dutzend bislang republikanisch gehaltene Wahlkreise und erzielten damit ihren größten Sitzgewinn seit 1993.
2. Neue Mehrheitsverhältnisse reduzieren politische Risiken für Clean Tech
Mit dem Wahlergebnis ist das bislang wichtigste politische Risiko für Clean Tech – weitere gesetzgeberische Einschnitte durch eine republikanische Mehrheit in beiden Kammern – erheblich zurückgegangen.
Damit verändert sich die politische Balance erheblich. Der Kongress kann zusätzliche gesetzliche Einschnitte blockieren, Haushaltsmittel beeinflussen und die Umsetzung der Energiepolitik stärker kontrollieren.
3. Welche langfristigen Veränderungen sind jetzt tatsächlich denkbar?
Neben der unmittelbaren Börsenreaktion sehen wir vier Entwicklungen, die für die Jahre 2027 und 2028 wesentlich werden können.
3.1. Mehr parlamentarische Kontrolle über Förderentscheidungen:
Der neue Kongress kann die Umsetzung bestehender Programme intensiver überprüfen. Das reduziert aber nicht zwangsläufig den Handlungsspielraum der Regierung bei administrativen Entscheidungen.
3.2. Neue Haushaltsverhandlungen: Demokratische Mehrheiten können bei Mittelzuweisungen stärker auf Energieeffizienz, Netzinfrastruktur und erneuerbare Energien drängen. Größere Gesetzesänderungen benötigen allerdings weiterhin politische Kompromisse.
3.3 Stärkere Diskussion über bezahlbaren Strom: Hohe Strompreise waren ein wichtiges Wahlkampfthema. Das kann den Fokus auf Speicher, Netzausbau, Energieeffizienz und zusätzliche Stromerzeugung erhöhen.
3.4. Weitere Unsicherheit bei Zöllen: Trump behält bedeutende exekutive Kompetenzen in der Handelspolitik. Die Auswirkungen auf asiatische Solar- und Batteriehersteller könnten daher deutlich geringer ausfallen, als die ersten Aktienkursreaktionen vermuten lassen.
4. Sektorüberblick:
| Sektor | Politische Wirkung |
| Wasserstoff | Geringeres Risiko weiterer Förderkürzungen; mehr Planungssicherheit. |
| Solar und Wind | Weniger regulatorische Unsicherheit; bestehende Förderfristen gelten weiter. |
| Elektromobilität | Geringeres Risiko zusätzlicher politischer Belastungen. |
| Smart Grids & Speicher | Stabileres Umfeld für Netzausbau und Speicherinvestitionen. |
Fazit: Der Wahlausgang schafft für Clean-Tech-Aktien eine günstigere politische Ausgangslage, als sie noch vor den Midterms bestand. Für unser Portfolio ist das besonders relevant, da ein erheblicher Teil des Portfolios in Unternehmen investiert ist, deren Bewertungen in den vergangenen Jahren unter politischen Unsicherheiten und hohen Kapitalkosten gelitten haben.
Unternehmens-Entwicklungen
Daqo New Energy
Daqo New Energy – Deutliche Absatzsteigerung und sinkende Verluste
Daqo New Energy verzeichnete im dritten Quartal 2026 eine deutliche operative Erholung. Der Umsatz stieg gegenüber dem Vorquartal um rund 210 % auf 194,2 Mio. US-Dollar, während sich das Absatzvolumen von Polysilizium auf 46.910 Tonnen mehr als verdreifachte. Gleichzeitig reduzierte das Unternehmen seinen Nettoverlust von 81,2 Mio. auf 52,9 Mio. US-Dollar. Fortschritte bei der Kostenkontrolle und niedrigere Wertberichtigungen auf Lagerbestände unterstützten die Ergebnisverbesserung.
Mit liquiden und kurzfristig verwertbaren Vermögenswerten von rund 2,06 Mrd. US-Dollar und ohne Finanzschulden verfügt Daqo über eine solide finanzielle Basis, um die anhaltende Konsolidierung der Solarindustrie zu bewältigen. Trotz dieser Fortschritte liegen die Herstellungskosten weiterhin über den Verkaufspreisen. Eine nachhaltige Rückkehr zur Profitabilität hängt daher maßgeblich von einer Stabilisierung der Polysiliziumpreise ab.
Daqo ist aktuell mit 7,4 Prozent Anteil die Top-Position im Portfolio.
JinkoSolar
JinkoSolar: Deutliche Fortschritte bei der Stabilisierung der Ergebnisse
JinkoSolar zeigte im dritten Quartal 2026 erste Anzeichen einer wirtschaftlichen Stabilisierung. Der Umsatz ging gegenüber dem Vorjahresquartal zwar um 15,7 % auf 13,62 Mrd. Yuan zurück, konnte gegenüber dem zweiten Quartal jedoch um 10,2 % zulegen. Insgesamt lieferte das Unternehmen Solarmodule mit einer Leistung von 15 GW aus, ein Rückgang von 25 % gegenüber dem Vorjahresquartal. Rund 70 % der Auslieferungen entfielen auf internationale Märkte. Trotz anhaltender Überkapazitäten deutet die Umsatzentwicklung auf eine allmähliche Stabilisierung hin.
Besonders erfreulich entwickelte sich die Profitabilität. Der operative Verlust verringerte sich gegenüber dem Vorquartal deutlich von 1,44 Mrd. auf rund 80 Mio. Yuan. Auch der Nettoverlust konnte gegenüber dem Vorjahresquartal erheblich von 1,11 Mrd. auf 154 Mio. Yuan reduziert werden. Diese Verbesserung zeigt, dass die Maßnahmen zur Optimierung des Produktmixes und zur Konzentration auf margenstärkere Aufträge zunehmend Wirkung entfalten. Gleichzeitig erwartet das Management, dass strengere Qualitätsanforderungen und technologische Innovationen den Abbau ineffizienter Produktionskapazitäten in der Solarbranche beschleunigen werden.
Neue Wachstumsfelder: Energiespeicher und Halbleiter
Neben dem klassischen Solargeschäft setzt JinkoSolar verstärkt auf Energiespeicher und neue Technologien. Das Unternehmen investierte im dritten Quartal rund 330 Mio. Yuan unter anderem in fortschrittliche Halbleiter- und Superkondensatortechnologien. Damit erweitert Jinko seine technologischen Perspektiven über die reine Solarmodulproduktion hinaus.
Die deutliche Verbesserung der Ergebnisse und die strategische Weiterentwicklung sind positive Signale, auch wenn die anhaltenden Überkapazitäten und der intensive Preiswettbewerb die Branche weiterhin vor Herausforderungen stellen.
JinkoSolar ist aktuell mit 2,6 Prozent Anteil im Portfolio gewichtet.
Eos Energy
Eos Energy: Starkes Umsatzwachstum und deutliche Fortschritte bei der Profitabilität
Umsatzwachstum beschleunigt sich
Eos Energy setzt seinen Wachstumskurs im dritten Quartal 2026 fort. Nach vorläufigen Zahlen stieg der Umsatz gegenüber dem Vorjahresquartal um 169 bis 172 % auf 82 bis 83 Mio. US-Dollar und lag damit leicht über den Markterwartungen. Gegenüber dem zweiten Quartal entspricht dies einem Wachstum von rund 20 %, während die Auslieferungen um 23 % zunahmen. Für das Gesamtjahr 2026 bestätigte das Unternehmen seine Umsatzprognose von 300 bis 350 Mio. US-Dollar, wobei derzeit die untere Hälfte der Spanne erwartet wird.
Deutliche Verbesserung der Bruttomarge
Besonders erfreulich ist die Entwicklung der Profitabilität. Eos konnte seine Bruttomarge bereits im achten Quartal in Folge verbessern. Gegenüber dem Vorquartal stieg sie um rund 17 Prozentpunkte auf minus 55 bis minus 53 %. Obwohl das Unternehmen damit weiterhin deutlich unterhalb der Gewinnschwelle arbeitet, zeigen die Fortschritte, dass steigende Produktionsvolumina und sinkende Stückkosten zunehmend Wirkung entfalten. Die weitere Verbesserung der Margen bleibt eine wesentliche Voraussetzung für eine nachhaltig profitable Geschäftsentwicklung.
Produktionsausbau und hoher Auftragsbestand
Ein zentraler Wachstumstreiber ist der Ausbau des Produktionsstandorts Thorn Hill. Dort konzentriert Eos seine Fertigung und plant, im vierten Quartal auf einen durchgehenden 24-Stunden-Betrieb umzustellen. Die beiden Produktionslinien sollen eine jährliche Kapazität von rund 4 GWh erreichen und durch zunehmende Automatisierung weitere Kostenvorteile ermöglichen. Gleichzeitig verfügt Eos über einen Auftragsbestand von rund 765 Mio. US-Dollar beziehungsweise 3,2 GWh. Neue Aufträge aus den Bereichen Rechenzentren, Industrie und Verteidigung unterstreichen die wachsende Nachfrage nach den in den USA produzierten Zink-Langzeitspeichern.
Wachstumsperspektiven und finanzielle Stabilität
Mit liquiden Mitteln von rund 344 Mio. US-Dollar verfügt Eos über finanzielle Ressourcen, um den weiteren Produktionshochlauf voranzutreiben. Entscheidend wird sein, dass Eos die geplanten Produktionskapazitäten zuverlässig erreicht und die Stückkosten weiter senken kann. Die Kombination aus starkem Umsatzwachstum, einem hohen Auftragsbestand und kontinuierlichen Margenverbesserungen zeigt jedoch, dass das Unternehmen bei der industriellen Skalierung seiner Zink-Speichertechnologie deutliche Fortschritte erzielt.
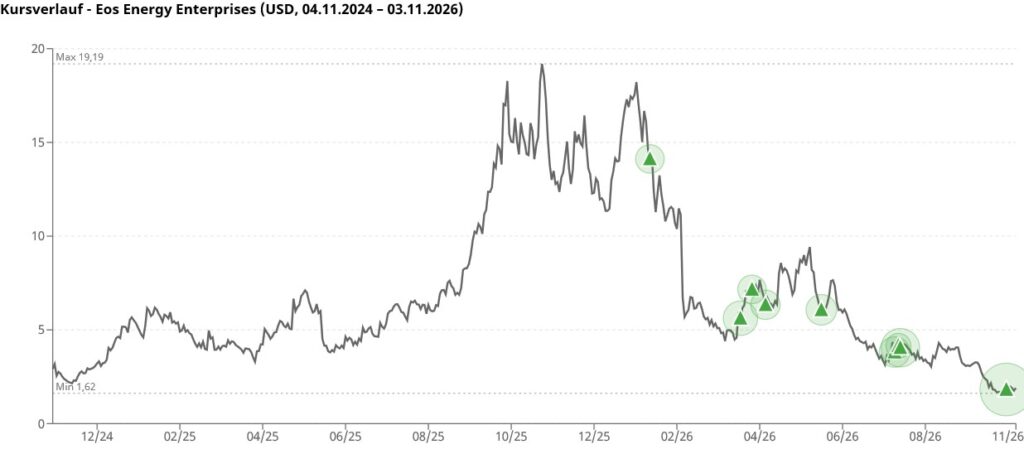
In der Tabelle zeigen wir den Kursverlauf von Eos in den letzten zwei Jahren und in grün jeweils unsere Kaufzeitpunkte. Nachdem Eos im Jahr 2025 stark angestiegen war, kauften wir bei einem Rücksetzer im Februar 2026 zunächst nur eine kleine Position. Inflationssorgen, die Schwäche im Halbleitersektor und zunehmende Bedenken hinsichtlich der Finanzierbarkeit großer Rechenzentrumsprojekte führten zu deutlichen Kursrückgängen bei Eos Energy. Diese nutzten wir, um unsere Position kontinuierlich aufzustocken, da wir von den mittel- bis langfristigen Chancen des Unternehmens und seiner Batterie-Technologie auf Zink-Basis überzeugt sind.
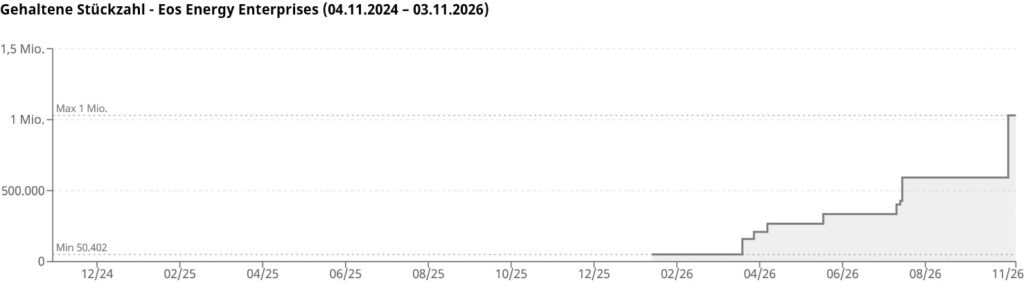
Zuletzt hatten wir die Position fast verdoppelt, da die Kurse massiv gesunken waren und sich eine weitere antizyklischeChance gezeigt hatte. Dadurch konnten wir unseren durchschnittlichen Einstandskurs gegenüber dem Erstkauf bei 14 US-Dollar um mehr als 70 % auf rund 4 US-Dollar senken.
Eos ist aktuell mit 4,0 Prozent Anteil im Portfolio gewichtet.
Sie haben die Fondsnews mit aktuellen Artikeln, Factsheets und Monatskommentaren noch nicht abonniert?
Disclaimer: Dieses Dokument richtet sich ausschließlich an Kunden der Kundengruppe „Professionelle Kunden“ gem. § 67 Abs. 2 WpHG und / oder „Geeignete Gegenparteien“ gem. § 67 Abs. 4 WpHG und ist nicht für Privatkunden bestimmt. Die Verteilung an Privatkunden ist nicht beabsichtigt. Es dient ausschließlich Informationszwecken und stellt keine Anlagestrategieempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 und keine Anlageempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 sowie keine Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten im Sinne des § 2 Abs. 8 Nr. 10 WpHG dar. Historische Wertentwicklungen lassen keine Rückschlüsse auf ähnliche Entwicklungen in der Zukunft zu. Diese sind nicht prognostizierbar.
Alleinige Grundlage für den Anteilerwerb sind die Verkaufsunterlagen zum Sondervermögen. Verkaufsunterlagen zu allen Sondervermögen der HANSAINVEST Hanseatische Investment GmbH sind kostenlos bei Ihrem Berater/Vermittler, der zuständigen Depotbank oder bei HANSAINVEST unter www.hansainvest.com erhältlich. Alle angegebenen Daten sind vorbehaltlich der Prüfung durch die Wirtschaftsprüfer zu den jeweiligen Berichtsterminen. Die Ausführungen gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Für die Richtigkeit der hier angegebenen Informationen übernimmt Greiff capital management AG keine Gewähr. Änderungen vorbehalten.
Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.
Ihr Ansprechpartner


Matthias Neymeyer
Head of Sales – Business Development Manager Wholesale IFA | Pools | Vertriebe
 +49 761 7676 95 22
 neymeyer@greiff-ag.de
 Vita anzeigen
Matthias Neymeyer
Head of Sales – Business Development Manager Wholesale IFA | Pools | Vertriebe
Matthias Neymeyer ist Head of Sales bei der Greiff capital management AG. In dieser Position verantwortet er die Vertriebserfolge der Greiff-eigenen Fonds wie auch der PartnerLOUNGE Fonds und leitet das Sales-Team. Nach seiner Ausbildung zum Finanzassistenten bei der Volksbank Freiburg eG war der Diplom Bankbetriebswirt (ADG) zunächst als Service- und Privatkundenberater tätig, gefolgt von 4 Jahren erfolgreicher Tätigkeit als Vermögensmanager im Private Banking der Volksbank Breisgau Markgräflerland eG. Vor seiner Ernennung zur Führungskraft ist er über 6 Jahre lang als Relationship Manager Wholesale für Süddeutschland bei der Greiff capital management AG tätig gewesen.

Andreas Kaiser
Business Development Manager – Wholesale Banken & Institutional Clients
+49 761 76 76 95 42
akaiser@greiff-ag.de
Vita anzeigen
Andreas Kaiser
Business Development Manager – Wholesale Banken & Institutional Clients
Andreas Kaiser ist Business Development Manager – Wholesale Banken & Institutional Clients bei der Greiff capital management AG. Nach seiner Ausbildung zum Finanzassistenten bei der Commerzbank AG in Karlsruhe war der Bankfachwirt acht Jahre im Retailbanking tätig. Zuletzt agierte Andreas Kaiser mehr als sechs Jahre erfolgreich als Relationship Manager im Wealth Management der Commerzbank in Baden-Baden.

Sultan Deniz
Business Development Manager – Wholesale Banken & Institutional Clients
+49 761 767 695 41
deniz@greiff-ag.de
Vita anzeigen
Sultan Deniz
Business Development Manager – Wholesale Banken & Institutional Clients
Sultan Deniz bringt seit Mai 2025 als Business Development Managerin – Wholesale Banken & Institutional Clients ihre weitreichende Expertise und Branchen-Erfahrung bei der Greiff capital management AG ein.
Die Diplom-Betriebswirtin (FH) hat davor im Sales-Bereich für namhafte Asset Manager wie Threadneedle, Schroders, M&G und QC Partners gearbeitet. Zuletzt ist sie als Senior Institutional Sales erfolgreich tätig gewesen.
 Zur Fondswebseite
 Linkedin
 Whatsapp
 Facebook